

Enpara Bank Cep Şube
tarafından Enpara Bank A.Ş
4,6
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,6
- Fiyat
- Free
- İndir
- 5.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
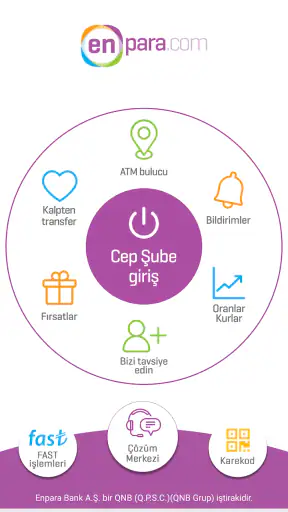
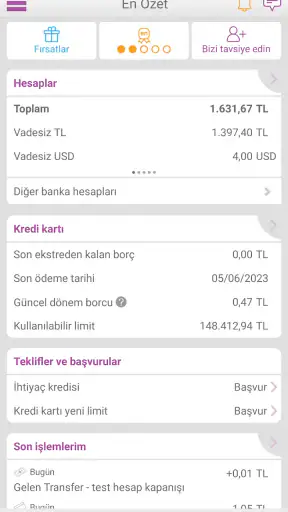
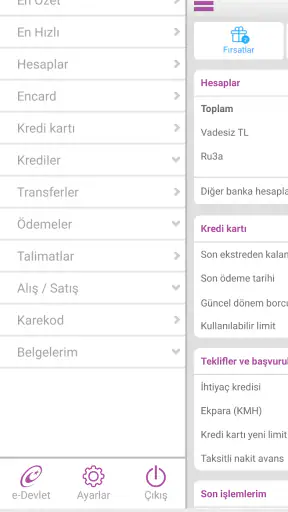
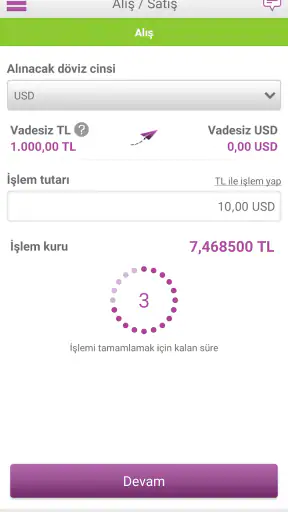
 Analiz eden: Getfullapps
Bir bankacılık uygulamasını seçerken ben önce çok basit bir şeyi merak ederim: İhtiyacım çıktığında açılıp işimi gereksiz bekletmeden görür mü? Enpara Bank Cep Şube, Enpara Bank A.Ş tarafından geliştirilen ve bankacılık işlemlerini telefondan yönetmeye odaklanan bir uygulama. Benim için çekici yanı, günlük para işlerini ayrı bir bilgisayar oturumuna ya da şube ziyaretine çevirmeden ele alabilme fikri. Yine de hız beklentisini gerçekçi tutmak gerek; finansal bir işlemde birkaç saniye kazanmak kadar, doğru hesapta ve doğru tutarda olduğundan emin olmak da önemli.
Hız beklentisi: çabuk açılmak, doğru ilerlemek
Bir uygulamanın hızlı hissettirmesi sadece ekranların çabuk değişmesi demek değil. Aradığım işlem için nereden başlamam gerektiğini anlayabilmek ve sonuca giderken ne yaptığımı takip edebilmek de hızın parçası. Mobil bankacılıkta kısa bir menü yolu kullanışlıdır; fakat aceleyle yanlış yere dokunmaya yol açıyorsa bu, gerçek anlamda zaman kazandırmaz. Ben Enpara Bank Cep Şube’yi rutin işlere telefondan erişmek için değerlendirirken hız ile dikkat arasındaki bu dengeyi merkeze alıyorum.
Günün sakin bir anında hesap durumuna bakmakla, dışarıda yürürken ödeme yetiştirmeye çalışmak aynı deneyim değil. İlkinde birkaç ekrana göz atmak kolay; ikincisinde çevreye dikkat etmek veya bağlantının zayıflaması odağı bozabilir. Bu nedenle uygulamayı “her koşulda anında çözüm” gibi düşünmek yerine, uygun bir anda bankacılık işini kendi cihazımdan yapmamı sağlayan bir kanal olarak görüyorum. Benim için iyi hız, kontrol edebildiğim hızdır.
Günlük bir bankacılık ihtiyacından sonuca giden akış
Günlük bir bankacılık ihtiyacını çözerken ben önce işlemi parçalara ayırıp hangi adımda neyi doğrulamam gerektiğini düşünürüm. Enpara Bank Cep Şube’yi kullanma akışını değerlendirirken de hesabı kontrol etme, işlemi dikkatle tamamlama ve sonucu yeniden gözden geçirme alışkanlığının neden işe yaradığını ele alıyorum. Özellikle benzer tutarlı ödemelerde kısa bir kontrol molası, aceleyle tekrar işlem başlatma riskini azaltan küçük ama yararlı bir güvenlik adımı olabilir.
İhtiyaç ortaya çıktığında ilk temas
Telefonu elime aldığımda beklentim çok basit: hesabımın durumunu görmek ve yapmak istediğim işlemi gereksiz dolaşmadan bulmak. Mobil bankacılık uygulamalarında ilk izlenim bu yüzden önemlidir. Enpara Bank Cep Şube’yi değerlendirirken yalnızca menülerin varlığına değil, zihnimdeki “şimdi ne yapacağım?” sorusuna ne kadar hızlı cevap verdiğine baktım.
Bu tür bir uygulamada kullanıcı genellikle üç farklı ruh haliyle giriş yapar. Bazen sadece bakiyeyi kontrol etmek ister, bazen belirli bir kişiye para göndermeye çalışır, bazen de son hareketleri inceleyerek bir harcamanın hesabına yansıyıp yansımadığını anlamaya uğraşır. Bu üç senaryonun ortak noktası, kullanıcının finansal bilgiye hızlı ama dikkatli biçimde ulaşmak istemesidir. Benim için iyi bir mobil banka uygulaması, hız ile kontrol arasında denge kurmalıdır; işlem çabuk tamamlanırken yanlış hesaba veya yanlış tutara yönelme ihtimali de gözden kaçmamalıdır.
Enpara Bank Cep Şube’nin burada sunduğu temel değer, bankacılık işlemlerini bilgisayara bağlı kalmadan telefona taşıması. Özellikle gün içinde dışarıda olan, banka şubesine gitmek istemeyen veya işlemlerini tek cihazdan takip etmeyi seven biriyseniz bu yaklaşım pratik. Buna karşılık, büyük ekranda ayrıntılı hesap incelemesi yapan ya da her işlemden önce belgeleri ve geçmiş kayıtları uzun uzun karşılaştıran kullanıcılar için telefon ekranı doğal olarak daha sınırlı bir çalışma alanı sunuyor.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Adım adım işlem yaparken dikkat ettiğim noktalar
Benim önerdiğim kullanım biçimi, uygulamayı açar açmaz işlem düğmesine yönelmek yerine önce hesap durumunu kontrol etmek. Bu küçük ara adım, özellikle birden fazla hesabı veya bekleyen bir ödemesi olan kişiler için işe yarıyor. Kullanılabilir tutarı görmek, yapılacak işlemin gerçekten karşılanıp karşılanamayacağını anlamayı kolaylaştırıyor. Böylece banka uygulamasını yalnızca para gönderen bir araç değil, karar vermeden önce başvurulan bir kontrol noktası olarak kullanabiliyorsunuz.
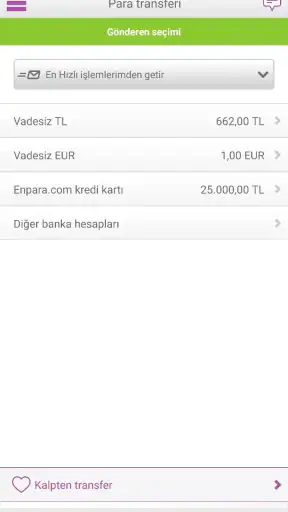
Para transferi gibi bir işlemde en kritik bölüm alıcı bilgilerinin ve tutarın son kez gözden geçirilmesi. Telefonda yazarken bir rakamın eksik veya fazla girilmesi kolaydır. Ben bu nedenle alıcı bilgisini girdikten sonra ekrandan ayrılmadan tutarı, hesap bilgisini ve açıklamayı tekrar okuyorum. Mobil bankacılıkta en güvenli hız, kontrol adımını atlamayan hızdır. Uygulama ne kadar akıcı olursa olsun, finansal işlem tamamlanmadan önce birkaç saniyelik doğrulama alışkanlığı kullanıcı sorumluluğunda kalıyor.
Ödeme veya transfer sonrasında işlem geçmişine dönmek de benim için akışın ayrılmaz parçası. Sadece “gönder” düğmesine basıp uygulamadan çıkmak yerine, kaydın oluştuğunu görmek daha sağlıklı. Bu yöntem, özellikle aynı gün içinde birden fazla ödeme yaptıysanız hangi işlemin tamamlandığını ayırt etmenize yardım eder. Ayrıca daha sonra bir harcamayı hatırlamak istediğinizde, geçmiş hareketler kişisel bütçe takibinin başlangıç noktası haline gelir.
Gerçek hayattan bir kullanım senaryosu
Örneğin bir arkadaşımın yaptığı ortak alışverişteki payımı göndereceğimi düşünelim. Önce uygulamayı açıp hesabımın kullanılabilir durumunu kontrol ederim. Ardından transfer bölümüne geçer, alıcı bilgilerini seçer veya girer, tutarı yazar ve açıklamaya ödemenin neyle ilgili olduğunu belirtirim. Göndermeden önce bilgileri yeniden okurum. İşlem tamamlandıktan sonra hareketlere dönerek kaydı kontrol ederim; arkadaşım da kendi banka kanalından paranın ulaştığını doğrular.
Bu senaryoda uygulamanın rolü yalnızca parayı göndermek değildir. Başlangıçta hesabı kontrol eder, ortada doğru alıcıya yönlendirir, sonunda da işlemin izini bırakır. Benim açımdan değerli olan bu uçtan uca akış. Çünkü bankacılık işleminde sorun çoğu zaman tek bir ekranda değil, başlangıçtaki bilgi ile sonucun birbirine bağlanamamasında çıkar. Enpara Bank Cep Şube’yi kullanırken bu bağlantıyı korumak için işlem öncesi ve sonrası kontrolü özellikle önemli buluyorum.
İşlem başka kişilere veya kanallara geçtiğinde
Mobil bankacılık işlemleri çoğu zaman tek kişinin ekranında bitmez. Para gönderdiğiniz kişi, ödeme yaptığınız kurum veya hesabınızı takip eden başka bir aile üyesi sürecin parçası olabilir. Bu nedenle açıklama alanını boş bırakmamak, işlem amacını kısa ve anlaşılır yazmak gibi alışkanlıklar sonradan oluşabilecek karışıklıkları azaltır. Bu, uygulamanın gösterişli bir özelliği değil; onu daha güvenli ve düzenli kullanmayı sağlayan pratik bir yöntemdir.
Bir başka önemli el değiştirme noktası da telefonun kendisi. Bankacılık uygulamasını kullanırken telefon ekranı, bildirimler ve cihaz erişimi finansal sürecin bir parçasına dönüşür. Ben ortak kullanılan veya kilidi kolay tahmin edilebilen bir cihazda bankacılık uygulamalarını rahat kullanmam. Uygulamanın sağladığı erişim kolaylığı, cihaz güvenliğiyle desteklenmediğinde avantaj olmaktan çıkabilir. Bu yüzden telefon kilidini güçlü tutmak ve işlem sırasında çevredeki kişilerin ekranı görmediğinden emin olmak iyi bir kullanım alışkanlığıdır.
İşlemi başka bir kişiye aktarırken ekran görüntüsüne güvenmek yerine işlem kaydını uygulama içinden kontrol etmeyi tercih ederim. Görsel kanıt, tutarın veya alıcının tamamını göstermeyebilir; uygulamadaki hareket kaydı ise kendi hesabınızdaki sonucu anlamanıza yardımcı olur. Karşı tarafın hesabına geçiş süresi veya bankalar arasındaki süreç gibi noktalar her zaman yalnızca gönderenin ekranından anlaşılmaz. Bu nedenle uygulama, kendi hesabınızdaki işlemi takip etmek için güçlü bir merkez olsa da karşı tarafın onayının yerini tutmaz.
Kullanım kolaylığı ile finansal dikkat arasındaki denge
Enpara Bank Cep Şube’nin ücretsiz olması, denemek isteyen kullanıcı için giriş engelini azaltıyor. Uygulama hâlihazırda beş milyondan fazla kuruluma ulaşmış durumda ve ortalama puanı 4,6 seviyesinde. Bu ilgi, mobil bankacılık ihtiyacının güçlü olduğunu gösteriyor; yine de yüksek kullanıcı sayısını kişisel deneyimin garantisi olarak görmem. Her kullanıcı farklı telefon, bağlantı ve işlem alışkanlığıyla uygulamaya erişiyor.
Uygulamanın mevcut sürümü 1.1.3. Benim açımdan sürüm numarasından daha önemli olan, uygulamayı güncel tutmak ve eski bir sürümle finansal işlem yapmamaya dikkat etmek. Mobil bankacılıkta güncelleme yalnızca yeni bir görünüm anlamına gelmez; kullanım akışının ve güvenlik beklentilerinin güncel kalması açısından da önemlidir. Telefonunuzun işletim sistemi için gereken alt seviye Android 8.0 olduğundan, çok eski cihaz kullananların kurulumdan önce telefon uyumluluğunu kontrol etmesi mantıklı olur.
Burada bir trade-off var: Telefonda işlem yapmak hızlıdır, fakat küçük ekran ve hareket hâlinde kullanım dikkati azaltabilir. Ben önemli bir transferi yürürken, toplu taşımada acele ederken veya zayıf bağlantı ihtimali varken başlatmam. Daha sakin bir ortamda, tutarı ve alıcıyı kontrol ederek ilerlemek daha doğru. Uygulamanın pratikliği, kullanıcı acele etmediğinde gerçek değerini gösteriyor.
Kimler için uygun, kimler başka bir yol seçmeli?
Enpara Bank Cep Şube, günlük bankacılık işlerini telefondan halletmek isteyen kişiler için daha uygun. Hesap hareketlerini düzenli kontrol eden, para transferini şubeye gitmeden yapmak isteyen veya bilgisayar açmayı gereksiz bulan kullanıcılar uygulamanın mobil yapısından fayda görebilir. Özellikle işlemlerini gün içine dağıtan kişiler için uygulamaya her ihtiyaçta erişebilmek zaman kazandırır.
Telefon üzerinden bankacılığa yeni alışan biriyseniz, uygulamayı ilk gün bütün işlerinizi yapmak için kullanmak yerine önce hesap hareketlerini inceleyerek tanımanızı öneririm. Menülerde nerede ne olduğunu öğrendikten sonra transfer ve ödeme gibi daha dikkat gerektiren işlemlere geçmek, yanlış yere dokunma riskini azaltır. Yaş derecelendirmesinin PEGI 3 olması erişilebilirlik açısından olumlu bir işaret olsa da finansal kararların kendisi çocukça basit değildir; uygulamanın kolay görünmesi, para yönetiminin dikkat gerektirmediği anlamına gelmez.
Öte yandan, yalnızca nakit kullanan, telefonla bankacılık yapmaya güvenmeyen veya işlemlerini yüz yüze görüşerek çözmeyi tercih eden biriyseniz bu uygulama alışkanlıklarınızı değiştirmeyebilir. Büyük tutarlı kararları bir danışmanla değerlendirmek isteyen kullanıcılar için mobil uygulama tek başına yeterli bir iletişim kanalı gibi hissedilmeyebilir. Bu durumda uygulamayı ana çözüm yerine hesap hareketlerini izlemek için yardımcı bir araç olarak değerlendirmek daha gerçekçi olur.
Alternatiflerle karşılaştırınca ortaya çıkan tablo
En yaygın alternatif, bankanın internet şubesini bilgisayardan kullanmak. Bilgisayar ekranı daha geniş olduğu için uzun hesap geçmişlerini incelemek veya aynı anda birden fazla bilgiyi karşılaştırmak daha rahat olabilir. Buna karşılık telefon uygulaması erişim açısından daha çeviktir. Ben kısa ve düzenli işlemler için mobil kanalı, ayrıntılı kontrol veya uzun süreli finans takibi için büyük ekranı daha uygun buluyorum.
Bir diğer alternatif, doğrudan banka şubesine gitmek ya da müşteri hizmetlerinden destek almak. Bu kanallar, ne yapacağından emin olmayan veya işlem sırasında açıklamaya ihtiyaç duyan kullanıcıya daha fazla insan desteği sağlayabilir. Ancak basit bir bakiye kontrolü veya rutin transfer için şubeye gitmek zaman kaybettirebilir. Enpara Bank Cep Şube’nin güçlü tarafı, bu tür gündelik işleri kişisel programınıza göre yapabilmeniz.
Bağımsız ödeme ve para transferi uygulamaları da hızlı görünebilir; fakat banka hesabınızdaki genel görünümü tek yerde tutmak istediğinizde kendi bankanızın uygulaması daha bütünlüklü bir merkez sunar. Ben farklı servisleri kullanırken hangi işlemin hangi kanaldan geçtiğini takip etmenin zorlaşabildiğini düşünüyorum. Enpara Bank Cep Şube’yi tercih etmenin mantıklı olduğu nokta, bankacılık sürecini ayrı bir ödeme aracına bölmeden kendi hesap bağlamı içinde yürütmek istemenizdir.
Yoğun kullanımda akışı yönetmek
Bir uygulamayı yalnızca tek bir transfer için kullanmakla, gün boyunca tekrar tekrar hesap kontrol etmek aynı şey değil. Ben sık kontrol etme ihtiyacı duyduğum günlerde her bakiyeye göz atışımı ayrı bir karar gibi görmemeye çalışırım: önce hesabın genel durumuna bakar, sonra gerçekten yapılması gereken işlemi seçerim. Bu küçük ayrım, telefonda art arda ekranlar arasında gidip gelme alışkanlığını azaltır ve dikkati asıl finansal kararda tutar.
Birden fazla ödeme peş peşe yapılacaksa, her işlemden sonra kısa bir duraklama vermek de işe yarar. Önceki hareketin kaydını kontrol etmeden sıradakine geçmek, hangi tutarın hangi alıcıya gönderildiğini karıştırabilir. Ben özellikle benzer tutarlı ödemelerde açıklamayı anlamlı yazmayı ve işlem geçmişini sonradan kontrol etmeyi tercih ederim. Bu, uygulamaya dair gizli bir kısayol değil; mobil ekranın sınırlı alanını daha bilinçli kullanma yöntemi.
Güvenilirlik, bağlantı ve yarıda kalan işlem hissi
Finans uygulamalarında güvenilirlik yalnızca uygulamanın kapanmamasıyla ölçülmez. Kullanıcı, işlem başlattıktan sonra sonucu anlayabilmeli ve belirsizlik yaşadığında yeni bir işlem yapmadan önce hesabındaki durumu kontrol edebilmelidir. Bağlantı kesintisi veya telefonun yavaşlaması gibi durumlarda ben aynı transferi hemen yeniden göndermek yerine önce hareketlere bakarım. Bu basit bekleme alışkanlığı, “oldu mu olmadı mı?” kaygısının gereksiz bir tekrara dönüşmesini önlemeye yardımcı olur.
Bir işlemin karşı tarafa ne zaman ulaşacağını yalnızca kendi ekranımdan kesinleştirmeye çalışmam. Uygulamadaki kayıt, benim hesabımdaki hareketi anlamak için önemlidir; karşı tarafın banka kanalındaki görünüm ayrı bir kontrol noktasıdır. Bu nedenle zaman baskısı varsa işlemi son dakikaya bırakmamak, özellikle planlanmış bir ödeme için daha temkinli bir yaklaşım olur. Mobil kanalın erişilebilirliği, bağlantı ve işlem takibi gibi koşulları ortadan kaldırmıyor.
Cihaz sınırları ve günlük hazırlık
Uygulama Android 8.0 ve üzerini gerektiriyor. Bu uyumluluk bilgisi, eski telefon kullananlar için kurulum kararında somut bir başlangıç noktası; ancak telefonun yaşı tek başına kullanım deneyimini anlatmaz. Cihazın genel durumu, depolama alanı ve bağlantı koşulları da uygulamaların çalışma hissini etkileyebilir. Ben önemli bir ödeme yapmam gereken gün, uygulamaya son anda ilk kez girmek yerine önceden açıp erişimin çalıştığını kontrol etmeyi tercih ederim.
Kaynak tüketimi veya pil kullanımı hakkında her telefonda aynı sonucu varsaymak doğru olmaz. Kullanım süresi, cihaz ve arka planda çalışan diğer uygulamalar deneyimi değiştirebilir. Bu yüzden performans konusunda kesin bir hüküm vermektense, kendi telefonunuzda birkaç temel işi deneyip uygulamanın günlük rutininize uygun olup olmadığına bakmanızı öneririm. Banka uygulamasında benim önceliğim, pilde küçük bir farktan çok işlem sırasında hesabı ve bilgileri rahatça kontrol edebilmek.
Akış nerede zorlaşabilir?
Her mobil bankacılık deneyiminde olduğu gibi, sorun yalnızca uygulamanın tasarımından kaynaklanmayabilir. İnternet bağlantısı, telefonun performansı, oturum açma adımları veya kullanıcı tarafından yanlış girilen bilgiler süreci yavaşlatabilir. Ben böyle bir durumda aynı işlemi art arda tekrarlamak yerine önce hesap hareketlerini kontrol ederim. Bir işlem tamamlanmışken yeniden denemek, özellikle para transferlerinde gereksiz tekrara yol açabilir.
Bir başka sürtünme noktası, finansal bilgilerin telefonda yoğunlaşmasıdır. Uygulama ücretsiz olduğu için kullanmak kolaylaşsa da telefon kaybolduğunda veya başkasının eline geçtiğinde risk algısı değişir. Bu nedenle cihaz güvenliği, ekran kilidi ve kişisel bilgilerin korunması uygulamanın dışında düşünülmemeli. Ben bankacılık uygulamalarında rahatlıktan önce kontrolü koyuyorum; bu yaklaşım bazen işlemi birkaç saniye uzatsa da hata ihtimalini azaltıyor.
Yeni bir telefona geçtiğinizde veya eski bir cihazı bırakırken bankacılık uygulamasını yalnızca silip konuyu kapatmak yerine, hesabınıza erişim sağlayan cihaz ve oturum alışkanlıklarınızı gözden geçirmeniz iyi olur. Bu, uygulamaya özel bir menü iddiası değil; mobil bankacılığı güvenli kullanmak için benim uyguladığım genel ama önemli bir geçiş rutini. Aynı şekilde ortak kullanılan bir telefonda hesabınızı açık bırakmamak da temel bir dikkat noktası.
Uygulamanın güncel sürümünü kullanmak da akışın kesilmesini önlemeye yardımcı olabilir. Telefonunuzun sistemi eskiyse veya uygulamayı uzun süre güncellemediyseniz, işlem sırasında beklenmedik uyumluluk sorunları yaşama ihtimali artabilir. Bu yüzden önemli bir ödeme gününden önce uygulamanın açıldığını ve hesabınıza erişebildiğinizi kontrol etmek, son dakikada karşılaşılabilecek stresi azaltır.
Sonuç ekranından sonra benim değerlendirmem
Bir bankacılık uygulamasını yalnızca mağaza puanına veya kurulum sayısına bakarak seçmem. Benim için asıl soru, günlük bir ihtiyacı başlangıçtan sonuca kadar ne kadar anlaşılır taşıdığı. Enpara Bank Cep Şube bu açıdan, banka hesabını telefondan takip etmek ve rutin finans işlemlerini mobil ortamda yürütmek isteyen kullanıcıya mantıklı bir seçenek sunuyor. Ücretsiz olması da deneme kararını kolaylaştırıyor.
Yine de uygulamanın rahatlığı, finansal dikkat gereğini ortadan kaldırmıyor. Alıcı bilgilerini kontrol etmek, işlem sonrası hareketlere bakmak, cihazı korumak ve bağlantı sorunlarında işlemi tekrarlamadan önce durumu anlamak benim için vazgeçilmez adımlar. Bu alışkanlıklar olmadan en iyi mobil banka uygulaması bile kullanıcıyı hatalı işlem riskinden tamamen koruyamaz.
Benim nihai görüşüm şu: Enpara Bank Cep Şube, bankacılık işlerini gün içinde telefondan çözmek isteyen ve işlemlerini kendi hesabı üzerinden düzenli biçimde takip etmeyi seven kullanıcılar için iyi bir yardımcı. Bilgisayar ekranının genişliğine, yüz yüze desteğe veya ayrıntılı danışmanlığa ihtiyaç duyanlar ise internet şubesi, müşteri hizmetleri ya da şube kanalını daha uygun bulabilir. Fakat hedefiniz hesabınızı kontrol etmek, rutin işlemleri başlatmak ve sonucu yine telefonunuzdan takip etmekse, uygulama bu akışı günlük hayatınıza makul bir şekilde yerleştiriyor.
Artıları
- 7/24 mobil bankacılık işlemlerine hızlı erişim sunar.
- Para transferlerinde alıcı bilgilerini kaydetmek işlemleri kolaylaştırır.
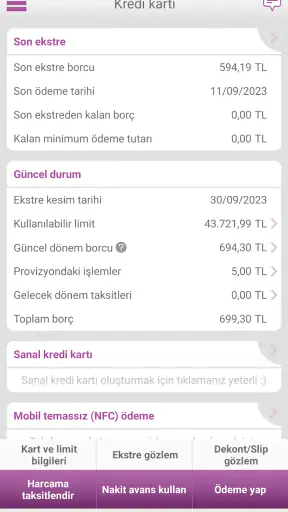
- Kart işlemleri ve limit yönetimi uygulamadan yapılabilir.
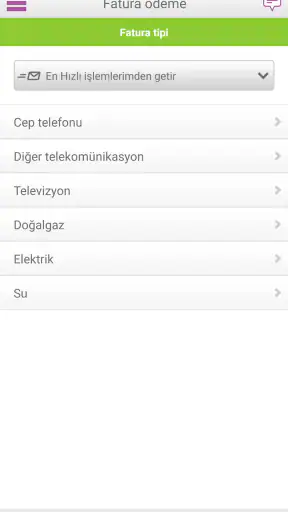
- Fatura ve düzenli ödeme talimatları pratik biçimde yönetilir.
- Bildirimler, hesap hareketlerini anlık takip etmeye yardımcı olur.
Eksileri
- Bazı işlemler için güçlü internet bağlantısı gerekebilir.
- Yeni kullanıcıların menü yapısına alışması zaman alabilir.
- Şube veya yüz yüze danışmanlık seçeneği bulunmaz.
- Telefon değişikliğinde ek doğrulama adımları gerekebilir.
- Uygulama özellikleri işletim sistemi sürümüne göre değişebilir.
Enpara Bank Cep Şube hakkında sıkça sorulan sorular
Enpara Bank Cep Şube nedir ve hangi işlemler yapılabilir?
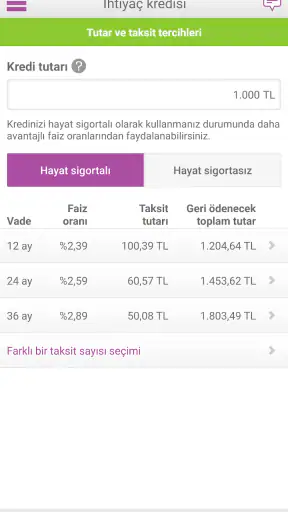
Enpara Bank Cep Şube, Enpara müşterilerinin bankacılık işlemlerini mobil cihaz üzerinden gerçekleştirmesini sağlayan uygulamadır. Hesap ve kart bakiyesi görüntüleme, para transferi, fatura ödeme, kredi ve mevduat ürünlerini takip etme, döviz işlemleri yapma ve işlem geçmişini inceleme gibi temel hizmetlere erişebilirsiniz. Kullanılabilen özellikler, müşteri profilinize ve Enpara’nın güncel hizmet kapsamına göre değişebilir.
Enpara Bank Cep Şube güvenli mi, giriş yaparken nelere dikkat etmeliyim?
Uygulama, mobil bankacılıkta kullanılan şifre, cihaz doğrulama ve ek güvenlik kontrolleriyle hesabınızı korumaya yardımcı olur. Yine de güvenlik büyük ölçüde kullanıcının alışkanlıklarına bağlıdır. Uygulamayı yalnızca resmi mağazalardan indirin, telefonunuzu güncel tutun, giriş bilgilerinizi kimseyle paylaşmayın ve ortak Wi-Fi ağlarında dikkatli olun. Şüpheli bildirim veya işlem gördüğünüzde bankayla hemen iletişime geçin.
Enpara Bank Cep Şube’yi kullanmak için Enpara müşterisi olmak gerekir mi?
Evet, uygulamanın bankacılık özelliklerinden yararlanabilmek için Enpara’da aktif bir müşteri hesabınızın bulunması gerekir. Yeni müşteriler, bankanın sunduğu başvuru adımlarını takip ederek hesap açılış sürecini başlatabilir. Uygulamayı indirmek herkes için mümkün olsa da hesap bilgilerini görüntüleme, para gönderme veya ürün başvurusu gibi işlemler yalnızca gerekli müşteri doğrulamasını tamamlayan kullanıcılar tarafından yapılabilir.
Uygulama üzerinden para transferi ve fatura ödemesi yapılabilir mi?
Enpara Bank Cep Şube üzerinden uygun hesap ve işlem yetkilerine sahip kullanıcılar para transferi, EFT, havale veya FAST gibi işlemleri gerçekleştirebilir. Ayrıca desteklenen kurumlara ait faturaların ödenmesi ve kayıtlı ödeme talimatlarının yönetilmesi mümkün olabilir. İşlem türleri, limitler, ücretler ve çalışma saatleri bankanın güncel politikalarına göre değişebileceğinden, onay ekranındaki bilgileri kontrol etmeniz ve transfer öncesinde alıcı bilgilerini dikkatle doğrulamanız gerekir.
Enpara Bank Cep Şube ücretsiz mi ve uygulama hangi cihazlarda çalışır?
Uygulamanın indirilmesi genellikle ücretsizdir; ancak uygulama üzerinden gerçekleştirilen bazı bankacılık işlemleri için bankanın güncel ücret ve limit politikaları geçerli olabilir. Uygulama, desteklenen Android ve iOS sürümlerinde çalışır. Eski işletim sistemi kullanan telefonlarda bazı özellikler kullanılamayabilir veya uygulama mağazadan indirilemeyebilir. İndirmeden önce cihazınızın işletim sistemi sürümünü ve resmi mağazadaki uyumluluk bilgilerini kontrol etmeniz önerilir.

Enpara Bank Cep Şube
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan cozum@enpara.com üzerinden iletişime geçin, https://www.enpara.com/ adresini ziyaret edin veya https://sites.google.com/view/enpara-gizlilik-politikasi/home sayfasını inceleyin.










